iDeCoとは?iDeCo+・企業型DC・DBとの違いを整理
ミルキーミルキー式MONEYSCHOOL
【この記事でわかること】
・勤労学生控除とはどんな控除か(3つの要件と控除額)
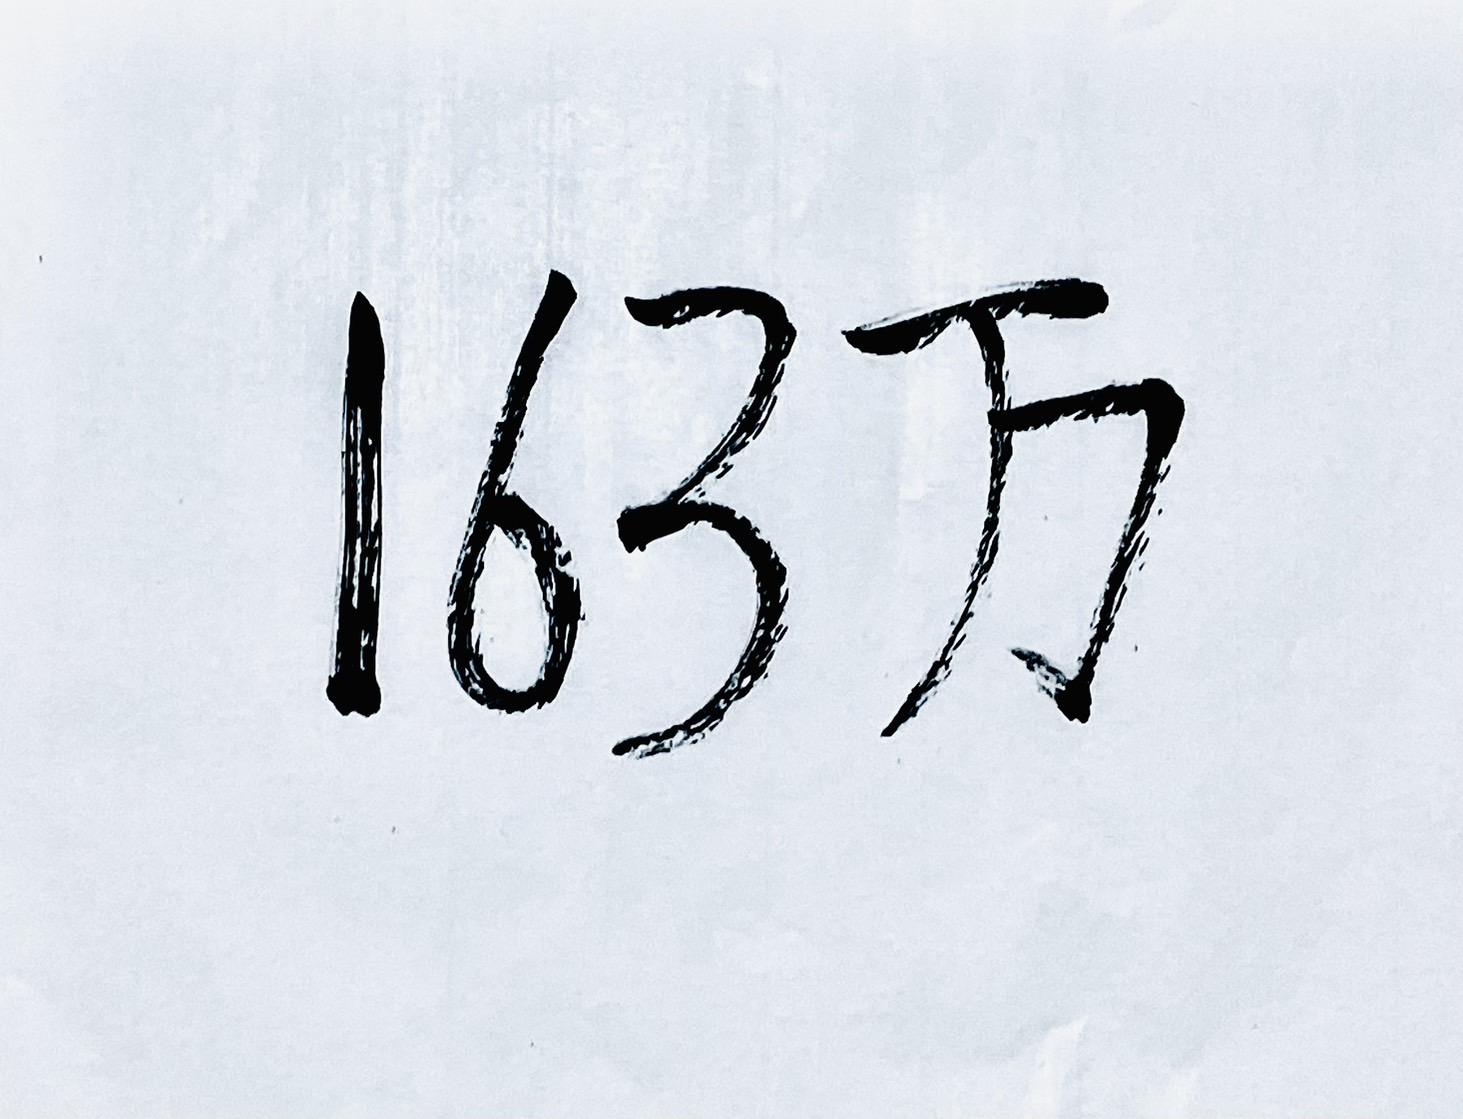
・令和8年度税制改正で「150万円」から「163万円」に広がった中身
・学生のバイト代にかかわる「いくつもの壁」の整理
・いつから適用され、どんな手続きが必要か
「子どものバイト代、いくらまでなら大丈夫?」――年末が近づくと、家族のあいだでこんな会話が増えますよね。
ところが、ネットで調べると「136万円」「150万円」「159万円」「197万円」と数字がたくさん出てきて、どれが自分の家に関係するのか分からなくなりがちです。
実はこの数字、「学生本人の税金」「親の税金」「親の健康保険」という別々の制度の線が混ざっています。今回はそのうち、学生本人のための勤労学生控除に絞って、令和8年度税制改正で何が変わったのかを整理します。

勤労学生控除は、納税者自身が「勤労学生」であるときに受けられる所得控除です。控除額は27万円で、今回の改正でも変わっていません(国税庁タックスアンサーNo.1175「勤労学生控除」)。
「勤労学生」にあたるかどうかは、その年の12月31日の状況で判断します。国税庁によると、次の3つの要件すべてに当てはまる人が対象です。
💡 勤労学生の3つの要件(すべて必要)
ポイントは、これが「親が受ける控除」ではなく「学生本人が受ける控除」だということ。親の扶養控除とはまったく別の制度です。ここを混同すると、数字の話がかみ合わなくなります。
財務省の「令和8年度税制改正の大綱」で、勤労学生の合計所得金額要件を89万円以下(改正前:85万円以下)に引き上げることが決まりました。
あわせて給与所得控除の最低保障額も65万円から74万円に引き上げられたため、給与収入だけの場合の目安は150万円以下から163万円以下に広がっています(国税庁「源泉所得税の改正のあらまし」令和8年4月)。
| 項目 | 改正前 | 令和8年分から |
|---|---|---|
| 合計所得金額の要件 | 85万円以下 | 89万円以下 |
| 給与収入だけの場合の目安 | 150万円以下 | 163万円以下 |
| 控除額 | 27万円 | 27万円(変更なし) |
| 働いた所得以外の所得 | 10万円以下 | 10万円以下(変更なし) |
出典:国税庁「源泉所得税の改正のあらまし」(令和8年4月)・国税庁No.1175。給与収入の目安は令和8・9年分の給与所得控除に基づく金額です。
国税庁の「令和8年分 年末調整Q&A」でも、年間140万円のアルバイト収入がある大学生の例を挙げ、給与の収入金額が163万円以下なら勤労学生控除(控除額27万円)を受けられると説明しています。
📅 タイムラインで見る
住民税についても、同じ大綱で「勤労学生の前年の合計所得金額要件を89万円以下(現行:85万円以下)に引き上げる」とされ、令和9年度分以後の個人住民税から適用されます(財務省「令和8年度税制改正の大綱」)。
もうひとつの見直しが、専修学校の学生の範囲です。修業期間が1年以上であること等の要件を満たす「専攻科」の学生が対象に加わり、専門課程の要件も「1年の授業時間数が800時間以上」等から「年平均の単位数が31単位以上」等に見直されました(令和8年分以後の所得税に適用。国税庁「源泉所得税の改正のあらまし」)。
令和8・9年分は、給与所得控除の最低保障額が74万円、基礎控除が104万円(合計所得金額489万円以下の場合)に引き上げられています(国税庁「源泉所得税の改正のあらまし」)。そのため、給与収入だけの人は年収178万円まで所得税がかからない仕組みになりました(詳しくは基礎控除104万円・178万円の壁の記事で解説しています)。
つまり、所得税だけで見れば、163万円を超えたとたんに学生本人に所得税がかかるわけではありません。むしろ家計への影響が大きいのは、次の表の「親の側の壁」です。
| 年収の目安 | 関係する制度 | そのラインの意味 |
|---|---|---|
| 136万円以下 | 親の扶養控除(所得税) | 親が扶養控除を受けられる上限 |
| 150万円未満 | 親の健康保険の扶養(19歳以上23歳未満) | 被扶養者と認められる年間収入の基準 |
| 159万円以下 | 親の特定親族特別控除(19歳以上23歳未満の子) | 控除額が満額の63万円になる上限 |
| 163万円以下 | 学生本人の勤労学生控除 | 本人が27万円の控除を受けられる上限 |
| 178万円以下 | 学生本人の所得税 | 給与だけなら所得税がかからない上限 |
| 197万円超 | 親の特定親族特別控除(所得税) | 控除が受けられなくなる |
出典:国税庁「源泉所得税の改正のあらまし」(令和8年4月)(扶養親族・特定親族・勤労学生の所得要件と特定親族特別控除額の表。令和8・9年分の給与収入だけの場合)、日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」(健康保険の扶養)
表を見ると、163万円は「学生本人の控除のライン」であって、親の扶養控除(136万円)や健康保険の扶養(150万円未満)とは別の線だと分かります。どれか1つだけを見て「この金額までなら安心」と判断するのは危険です。
⚠️ 覚えておきたい2つの注意点
元国税職員として感じるのは、勤労学生控除は「知っている人だけが使っている控除」になりやすいということです。学生本人は税金にあまり関心がなく、親は自分の扶養控除ばかり気にする――その結果、本人が受けられる控除が話題にのぼらないまま年末を迎えてしまいます。
手続き自体はシンプルです。国税庁によると、給与をもらっている学生は、「扶養控除等(異動)申告書」に勤労学生控除に関する事項を書いて勤務先に提出します。確定申告をする場合は、確定申告書に記載して提出します(国税庁No.1175)。
専修学校・各種学校・職業訓練学校の生徒は、学校長等から証明書を受け取って申告書に添付するか、提出時に提示する必要があります(ただし、年末調整の際に控除の適用を受けた給与所得者は、その必要はないとされています)。
| ケース | 改正後の要件の受け方 |
|---|---|
| 12月1日以後に年末調整を受ける | 年末調整で改正後の要件(89万円以下)が適用される |
| 最後の給与が11月30日以前だった | その年末調整には改正後の控除等が適用されないため、確定申告等が必要 |
出典:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)
アルバイト先から年末調整の書類を渡されたら、学生本人の欄の「勤労学生」にチェックが入っているか、親子で一度確認してみてください。
✅ この記事のポイント
📚 あわせて読みたい
勤労学生控除は、令和8年度税制改正で給与収入だけなら163万円以下まで使えるようになりました。とはいえ、学生のバイト代には親の扶養控除や健康保険の扶養など、別々の「壁」が重なっています。
大切なのは、数字を1つだけ覚えるのではなく、「誰の・どの制度の線なのか」をセットで押さえること。わが家も3人の子どもがいるので、いずれ同じ話を家族でする日が来ると思っています。
自分で学ばないと、だれも教えてくれない――このブログをきっかけに、身近な税金について学ぼうと思っていただけると嬉しいです。
次回は「第3号被保険者とは?縮小の議論と現在地を整理」について解説しています。
資料集めやサーバー代など、ブログ作成には費用がかかっています。応援していただいた分は、次の記事づくりに大切に使わせていただきます。またブログに遊びに来てくださいね。
応援する【免責事項】
本記事は一般的な情報提供を目的としており、特定の個人・法人に対する税務・法律・社会保険上のアドバイスではありません。記載内容の正確性・完全性を保証するものではなく、本記事を参考にした判断・行動による損害について当サイトは責任を負いかねます。個別の判断・手続きについては、税理士・社会保険労務士・弁護士・ファイナンシャルプランナーなど各分野の専門家にご相談ください。記載内容は2026年10月時点の情報に基づいており、法改正・制度改正等により変更となる場合があります。