医療費控除の確定申告のやり方|明細書の書き方とマイナポータル連携
ミルキーミルキー式MONEYSCHOOL
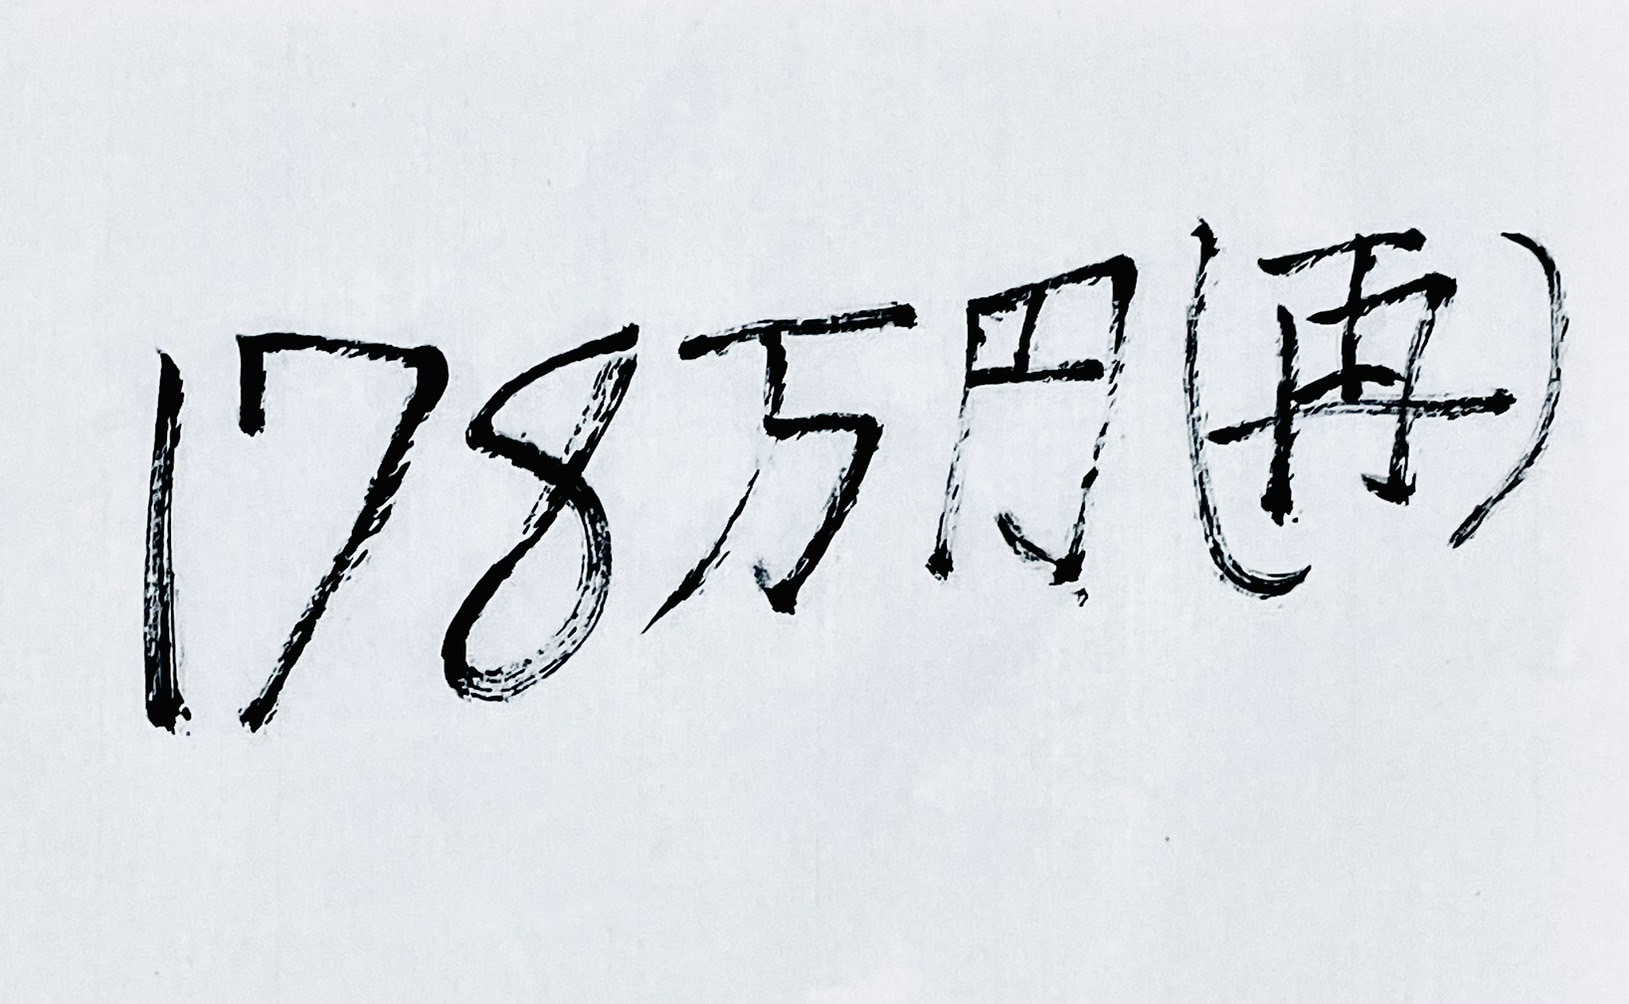
【この記事でわかること】
・所得税「178万円の壁」の正確な内訳(基礎控除104万円+給与所得控除74万円)
・178万円という数字が、実は2026・2027年限定の時限的な水準であること
・社会保険の「106万円・130万円の壁」は変わらず残ること、所得税の壁との性質の違い
「103万円の壁が178万円になった」というニュース、見た方も多いのではないでしょうか。「じゃあ178万円まで働いても大丈夫なんだ」——そう思ってシフトを増やそうとしたら、実はもっと手前に別の壁が立ちはだかっている。そんな落とし穴があります。
私は元・国税局の職員として、税務の現場で「壁」に関する相談を数えきれないほど受けてきました。今回の税制改正で所得税の壁が178万円まで引き上げられたのは事実です。ただし、これは「所得税だけ」の話。社会保険の壁(106万円・130万円)はまったく別の制度で、2026年になっても変わりません。今日は、この2つの壁がなぜ違うのか、財務省の資料をもとに整理します。

まず、178万円という数字がどう作られているのかを見てみましょう。合計所得金額489万円以下(給与収入の目安665万円以下)の場合、178万円は次の2つの控除の合計です。
| 控除の種類 | 令和8・9年分の金額 |
|---|---|
| 基礎控除 | 104万円 |
| 給与所得控除(最低保障額) | 74万円 |
| 合計(課税最低限) | 178万円 |
この引き上げには、実は2つの理由が重なっています。①物価上昇に連動した引き上げと、②「三党合意」を踏まえた特例的な上乗せです。財務省「令和8年度税制改正の大綱の概要」には、次のように記載されています。
「物価上昇に連動して基礎控除等を引き上げる仕組みを創設し、これに基づき、所得税の基礎控除について、合計所得金額が2,350万円以下である個人の控除額を4万円引き上げる。また、所得税及び個人住民税の給与所得控除について、65万円の最低保障額を69万円に引き上げる」(財務省「令和8年度税制改正の大綱の概要」より引用)
これが①の物価連動分(合計8万円)です。ここに、中低所得者の就業調整対応として②の特例上乗せ(基礎控除42万円・給与所得控除5万円)が加わり、104万円+74万円=178万円という数字が完成します。消費者物価指数(総合)の直近2年間の上昇率をもとに、今後は2年ごとを目安に見直される仕組みが導入されたことも、あわせて財務省の大綱本文で確認できます。
⚠️ 見落としがちな注意点
178万円のうち、特例上乗せ分(基礎控除42万円・給与所得控除5万円)は令和8年分・令和9年分(2026・2027年)限定の措置です。令和10年分(2028年)以降は対象となる所得の範囲が大きく狭まり、金額も変わることが財務省の大綱に明記されています。「178万円」は、今のところ恒久的な水準ではありません。
📅 所得税の課税最低限の推移
→
→
→
一方、社会保険の壁は所得税とはまったく別の制度です。2026年に変わるのは「賃金要件」や「判定方法」であり、106万円・130万円という水準そのものが動くわけではありません。
| 壁 | 何の壁か | 2026年の変化 |
|---|---|---|
| 106万円 | 勤務先の社会保険(健康保険・厚生年金)への加入義務 | 2026年10月、賃金要件(月8.8万円)が撤廃。「週20時間以上」が新基準に |
| 130万円 | 配偶者・親の社会保険の扶養から外れるライン | 2026年4月、判定方法が「実際の収入実績」→「労働条件通知書の年間収入見込み」に変更(水準は130万円のまま) |
| 178万円 | 所得税がかかり始めるライン | 103万円から178万円へ引き上げ(令和8・9年分の特例) |
出典:厚生労働省「短時間労働者の社会保険の加入拡大のポイント」(令和8年1月作成。106万円の行)、日本年金機構「労働契約内容による年間収入での被扶養者の認定の取り扱いについて」(130万円の行)、財務省「令和8年度税制改正の大綱」(178万円の行)
この2つの壁の一番の違いは、手取りが減るかどうかにあります。所得税の壁は、178万円を少し超えたところで手取りが逆転することはありません。超えた部分にだけ5%前後の税金がかかる、いわば「なだらかな坂」の構造です。
民間シンクタンクの大和総研は、次のように分析しています。「実際には、課税最低限を超えた部分に5%の所得税がかかるだけで手取りの減少は生じず、手取りの減少が生じる『社会保険料の壁』とは性質が異なる」(大和総研「『年収の壁』とされる課税最低限の引上げはどのように行うべきか」(2025年12月2日)より)。
対して社会保険の壁は、一定の年収を1円でも超えた瞬間に、収入全体に対して保険料負担が発生したり、扶養から外れて全額自己負担になったりする「崖」の構造です。実際にどれくらい手取りが変わるのか、七十七銀行が公表している試算例を見てみましょう。
| 年収 | 区分 | 手取りの目安 |
|---|---|---|
| 129万円 | 扶養内 | 約126万円 |
| 131万円 | 扶養外 | 約111万円 |
| 150万円 | 扶養外 | 約126万円 |
| 160万円 | 扶養外 | 約133万円 |
出典:七十七銀行「年収の壁178万円の引き上げ後どうなる?社会保険の注意点とシミュレーション」(勤務先の社会保険に加入した場合の試算例。協会けんぽ・東京都・令和7年度の保険料率による試算で、令和8年度の料率とは異なる場合があります)
2つの壁の性質が分かったところで、「じゃあ結局いくらまで働けばいいの?」という疑問に、一般的な考え方を整理します。
💡 働き方別の目安
⚠️ ご注意
働き方の最適解は、扶養手当の有無・企業規模・将来受け取る年金額など個々の状況によって大きく変わります。本記事は一般的な制度の仕組みを整理したものであり、個別の働き方のご提案ではありません。具体的な判断は、勤務先の担当部署や年金事務所、ファイナンシャルプランナー等の専門家にご確認ください。
✅ この記事のポイント
📚 あわせて読みたい
「103万円の壁が178万円になった」というニュースだけを見て安心してしまうと、思わぬところで手取りが減ってしまうことがあります。所得税の壁は178万円まで引き上げられましたが、社会保険の壁(106万円・130万円)は変わりません。しかも178万円の一部は2026・2027年限定の特例です。
元・国税局職員として言えるのは、「壁」という同じ言葉でも制度がまったく違うということです。手取りが実際に減るのは社会保険の壁だと知っているだけで、シフトの組み方や働き方の判断がぐっとしやすくなります。「知らなかった」では損をする税務の話、これからも一緒に学んでいきましょう。
次回は「ふるさと納税、ワンストップ特例と確定申告どっちが得?」について解説予定です。お楽しみに!
資料集めやサーバー代など、ブログ作成には費用がかかっています。応援していただいた分は、次の記事づくりに大切に使わせていただきます。またブログに遊びに来てくださいね。
応援する【免責事項】
本記事は一般的な情報提供を目的としており、特定の個人・法人に対する税務・法律・社会保険上のアドバイスではありません。記載内容の正確性・完全性を保証するものではなく、本記事を参考にした判断・行動による損害について当サイトは責任を負いかねます。個別の判断・手続きについては、税理士・社会保険労務士・弁護士・ファイナンシャルプランナーなど各分野の専門家にご相談ください。記載内容は2026年10月時点の情報に基づいており、法改正・制度改正等により変更となる場合があります。